Domain rotationen.de kaufen?
Wir ziehen mit dem Projekt
rotationen.de um.
Sind Sie am Kauf der Domain
rotationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rotationen.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **


Ähnliche Suchbegriffe für Kostenstellen
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
Vereinfachte DRG-Kalkulation für Krankenhäuser nach Kostenstellen- und Kostenartengruppen analog der INEK-Kalkulation, Taschenbuch von Klaus Emmerich,Vereinfachte Drg-kalkulation Für Krankenhäuser Nach Kostenstellen- Und Kostenartengruppen Analog Der Inek-kalkulation, Taschenbuch Von Klaus Emmerich, Grin, 978-3-668-65525-6, Seitenanzahl: 5629,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breton, André: Umlauf NadjaUmlauf Nadja , »Weder dynamisch noch statisch sehe ich die Schönheit, sondern so, wie ich dich gesehen habe. So wie ich gesehen habe, was zur festgesetzten Stunde und für eine festgesetzte Zeit - und ich hoffe und glaube mit ganzer Seele, daß sie sich noch einmal werden festsetzen lassen - dich mit mir harmonieren ließ.«Nadja ist die Geschichte einer zufälligen Begegnung, die zugleich die Aktualisierung einer lange bestehenden, äußerst intensiven Bekanntschaft zu sein scheint. Nadja wird geschildert als eine junge Frau, die auf geheimnisvolle Weise mit dem Erzähler vertraut ist und sich rein intuitiv seinem Leben und seinen Gedanken nähert.Diese Erzählung, 1928 erschienen (und 1963 vom Autor revidiert), gehört längst zu den Standardwerken des Surrealismus und ist eine »Basisschrift der klassischen Moderne« (Karl Heinz Bohrer). André Breton (1896-1966) beschließt sie programmatisch mit einer berühmt gewordenen Definition der Schönheit: »Die Schönheit wird KONVULSIV sein oder sie wird nicht sein.« , Elektromotorenteile > Elektromotoren & -teile , Auflage: 4. Auflage, Erscheinungsjahr: 20020304, Produktform: Leinen, Beilage: Lesebändchen, Titel der Reihe: Bibliothek Suhrkamp#1351#, Autoren: Breton, André, Übersetzung: Schwibs, Bernd, Auflage: 02004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit zahlreichen Fotografien und einigen Faksimiles, Keyword: 20. Jahrhundert; André Breton; BS 1351; BS1351; Begegnung; Bibliothek Suhrkamp 1351; Faszination; Frankreich; Klassiker; Liebe; Nadja; Paris; Psychiatrie; Roman; Schönheit; Surrealismus; Zufall, Fachschema: Französische Belletristik / Roman, Erzählung~Surrealismus~Frankreich / Roman, Erzählung, Humor, Fachkategorie: Belletristik in Übersetzung~Moderne und zeitgenössische Belletristik, Region: Frankreich, Style: Surrealismus, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 180, Breite: 118, Höhe: 20, Gewicht: 210, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Taschenbuch von Günter Lenz,Stefan Dietz, BildnerFinanzbuchhaltung Mit Kostenstellen/kostenträgern In Der Praxis Mit Datev Kanzlei-rechnungswesen, Taschenbuch Von Günter Lenz,stefan Dietz, Bildner Verlag, 978-3-8328-0541-8, Seitenanzahl: 30039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
Einrichtung von Kostenstellen zur Verbesserung der Betriebsabrechnung und Kalkulation eines mittelständischen Heizungsbauers, Taschenbuch von PatrickEinrichtung Von Kostenstellen Zur Verbesserung Der Betriebsabrechnung Und Kalkulation Eines Mittelständischen Heizungsbauers, Taschenbuch Von Patrick Bilo, Grin, 978-3-8386-6417-0, Seitenanzahl: 9648,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung - Ein Überblick über die Teilgebiete Kostenarten-, Kostenstellen- und Kostenträgerrechnung des internen Rechnungswesen, Taschenbuch vonKostenrechnung - Ein Überblick Über Die Teilgebiete Kostenarten-, Kostenstellen- Und Kostenträgerrechnung Des Internen Rechnungswesen, Taschenbuch Von Anonymous, Grin, 978-3-640-69529-4, Seitenanzahl: 1615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vereinfachte DRG-Kalkulation für Krankenhäuser nach Kostenstellen- und Kostenartengruppen analog der INEK-Kalkulation, Taschenbuch von Klaus Emmerich,Vereinfachte Drg-kalkulation Für Krankenhäuser Nach Kostenstellen- Und Kostenartengruppen Analog Der Inek-kalkulation, Taschenbuch Von Klaus Emmerich, Grin, 978-3-668-65525-6, Seitenanzahl: 5629,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breton, André: Umlauf NadjaUmlauf Nadja , »Weder dynamisch noch statisch sehe ich die Schönheit, sondern so, wie ich dich gesehen habe. So wie ich gesehen habe, was zur festgesetzten Stunde und für eine festgesetzte Zeit - und ich hoffe und glaube mit ganzer Seele, daß sie sich noch einmal werden festsetzen lassen - dich mit mir harmonieren ließ.«Nadja ist die Geschichte einer zufälligen Begegnung, die zugleich die Aktualisierung einer lange bestehenden, äußerst intensiven Bekanntschaft zu sein scheint. Nadja wird geschildert als eine junge Frau, die auf geheimnisvolle Weise mit dem Erzähler vertraut ist und sich rein intuitiv seinem Leben und seinen Gedanken nähert.Diese Erzählung, 1928 erschienen (und 1963 vom Autor revidiert), gehört längst zu den Standardwerken des Surrealismus und ist eine »Basisschrift der klassischen Moderne« (Karl Heinz Bohrer). André Breton (1896-1966) beschließt sie programmatisch mit einer berühmt gewordenen Definition der Schönheit: »Die Schönheit wird KONVULSIV sein oder sie wird nicht sein.« , Elektromotorenteile > Elektromotoren & -teile , Auflage: 4. Auflage, Erscheinungsjahr: 20020304, Produktform: Leinen, Beilage: Lesebändchen, Titel der Reihe: Bibliothek Suhrkamp#1351#, Autoren: Breton, André, Übersetzung: Schwibs, Bernd, Auflage: 02004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit zahlreichen Fotografien und einigen Faksimiles, Keyword: 20. Jahrhundert; André Breton; BS 1351; BS1351; Begegnung; Bibliothek Suhrkamp 1351; Faszination; Frankreich; Klassiker; Liebe; Nadja; Paris; Psychiatrie; Roman; Schönheit; Surrealismus; Zufall, Fachschema: Französische Belletristik / Roman, Erzählung~Surrealismus~Frankreich / Roman, Erzählung, Humor, Fachkategorie: Belletristik in Übersetzung~Moderne und zeitgenössische Belletristik, Region: Frankreich, Style: Surrealismus, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 180, Breite: 118, Höhe: 20, Gewicht: 210, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
Ähnliche Suchbegriffe für Kostenstellen
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Taschenbuch von Günter Lenz,Stefan Dietz, BildnerFinanzbuchhaltung Mit Kostenstellen/kostenträgern In Der Praxis Mit Datev Kanzlei-rechnungswesen, Taschenbuch Von Günter Lenz,stefan Dietz, Bildner Verlag, 978-3-8328-0541-8, Seitenanzahl: 30039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
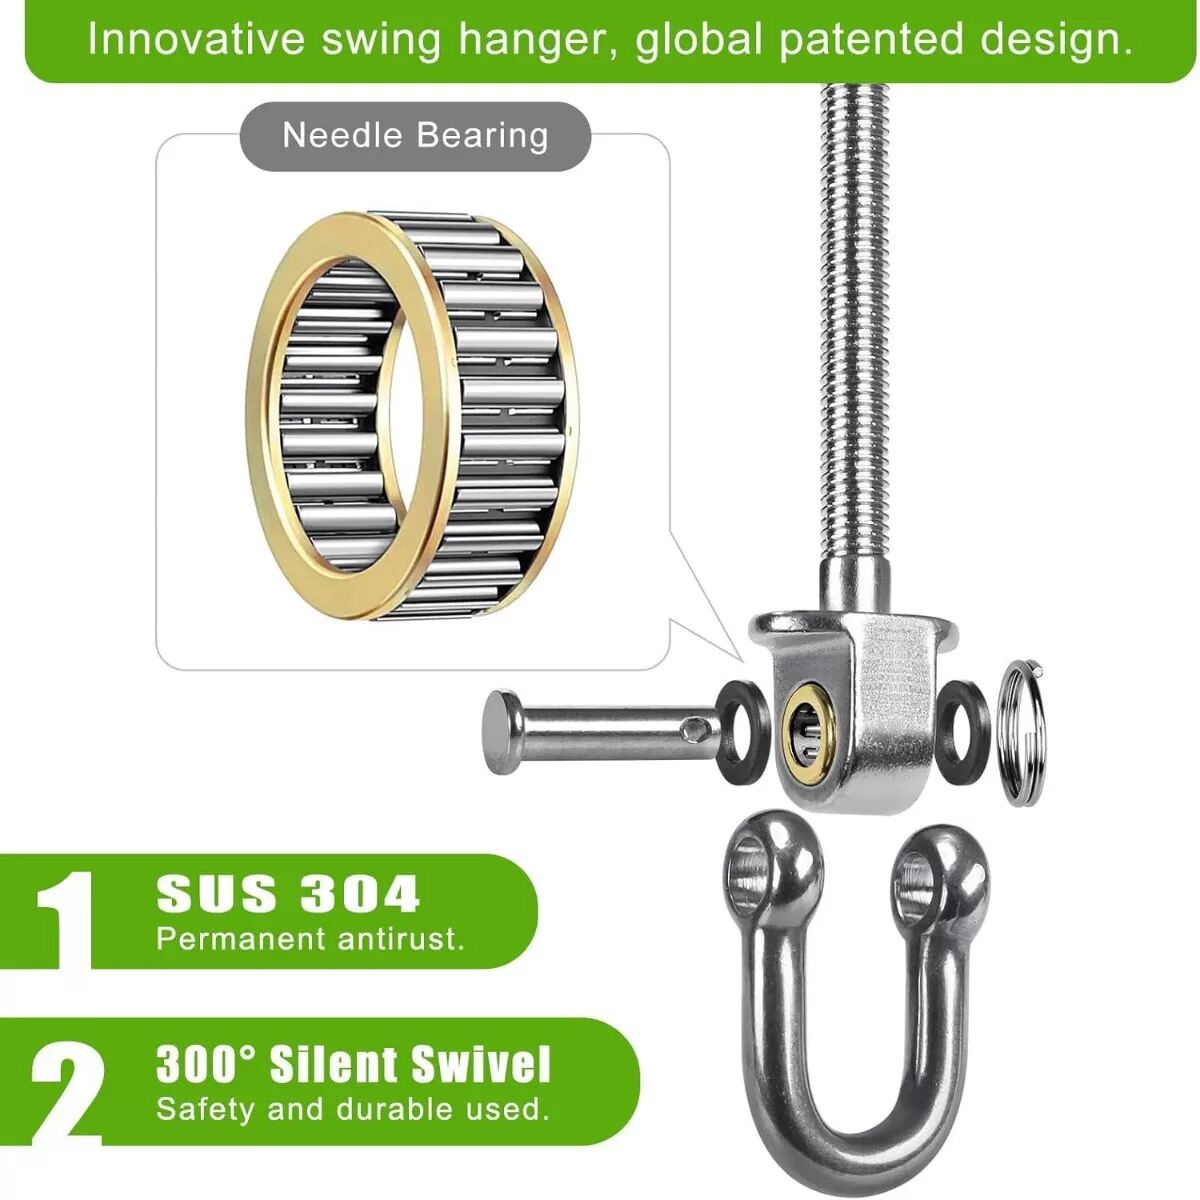
INF Bogenförmiger Schaukelaufhängehaken — Edelstahl, Nadelrollenlager, 360° geräuschlose Drehung, Sanfte BewegungEdelstahl bogenförmiger Schaukelaufhängehaken mit Nadelrollenlager für 360° geräuschlose Drehung, sanfte Bewegung und stabile Lastverteilung geeignet für Schaukeln, Hängematten und Hängesessel inkl. Schaukelaufhängehaken x1. Geräuscharmer Antrieb: Die innovative Schwingstruktur kombiniert mit einem Nadelrollenlager ermöglicht eine echte 360° geräuschlose Drehung und sorgt für reibungsarme, ruhige Bewegung. Dieses geräuschlose Schwenkverhalten reduziert Betriebsgeräusche und minimiert Verschleiß an Befestigungspunkten, wodurch Schaukelhaken, Hängematten- und Hängesesselbefestigungen komfortabler und leiser im Innen- und Außenbereich arbeiten. Durch die gleichmäßige Rotation wird die Belastung auf Seile, Ketten und Montagehardware reduziert, was die Nutzungsqualität bei wiederholten Schwingbewegungen fördert. Stabiles Lager: Das Nadelrollenlager-Design und die stabile Schwenklager-Architektur gewährleisten gleichmäßige Rotation und gleichmäßige Lastverteilung bei wiederholtem Gebrauch. Diese Lagerkonzeption reduziert Ruckbewegungen und plötzliche Stopps, schützt Seile, Ketten und Befestigungsteile und sorgt dafür, dass der Schaukelaufhängehaken über längere Zeit stabil arbeitet. Die stabile Lagerstruktur verbessert die Sicherheit bei Spielplatz-, Patio- und Garteninstallationen und trägt zu einer verlässlichen Leistung bei häufigem Schaukeln bei. Hochwertiges Material: Der aus Edelstahl gefertigte Schaukelaufhängehaken bietet starken Korrosionsschutz und behält seine Strukturintegrität in unterschiedlichen Umgebungen. Edelstahl widersteht Rost und Witterungseinflüssen, wodurch der bogenförmige Schwenkhaken für Außeninstallationen geeignet ist. Die Materialwahl unterstützt eine verlängerte Einsatzdauer und erhält die sanfte Bewegung sowie die sichere Funktionalität für Schaukeln, Hängematten und Hängesessel, ohne die Leistung des Nadelrollenlager-Systems zu beeinträchtigen. Vielseitige Anwendung: Der bogenförmige Schaukelhaken ist zur einfachen Integration mit gängigen Aufhängungen konzipiert und eignet sich für Schaukeln, Hängematten, Hängesessel, Spielplatzgeräte und Gartenbefestigungen. Als Schwenkhaken mit Nadelrollenlager erleichtert er den Austausch oder das Upgrade vorhandener Befestigungspunkte und erfordert nur geringen Wartungsaufwand. Die Kombination aus geräuschloser Drehung, stabiler Struktur und Kompatibilität mit typischer Montagetechnik macht ihn für private, gewerbliche und Freizeit-Anwendungen gleichermaßen geeignet. Spezifikationen: Farbe: Edelstahl Größe: Länge:15cm Breite:4cm Höhe:15cm Material: Edelstahl Parameter: Innovatives Schwingstruktur; Nadelrollenlager-Design; unterstützt 360° geräuschlose Drehung; sanfte Bewegung; stabile Struktur; sicher und langlebig. Das Paket beinhaltet: Schaukelaufhängehaken x119,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
igus TRL.30.050.0 Energieführungskette DrehbewegungTriflex® R light - doppelt günstig bei Kauf und Montage, einteiliges Element, dadurch extrem leicht, leichtes Befüllen durch Easy Chain®-Prinzip, passend auf Triflex® R-Standard-Anschlusselemente.93,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.